Domain reelin.de kaufen?
Wir ziehen mit dem Projekt
reelin.de um.
Sind Sie am Kauf der Domain
reelin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reelin.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
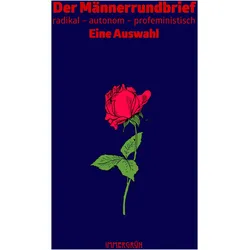
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
50ml Biologique Recherche L'EauxygénanteL' Eauxygénante ist ein frisches, feuchtigkeitsspendendes Spray mit einem sauerstoffspendenden Anti-Pollution-Wirkstoffkomplex. Die Hautpflege verschönert das Hautbild, schenkt dem Teint Ausstrahlung und verbessert die Haftfähigkeit des Make-ups. Seine Fomulierung enthält Vitamin A und C aus Orangen und Kiwis, antioxidativen Edelweißextrakt zur Bekämpfung freier Radikale, Gurken- und Seidenextrakte und den exklusiven sauerstoffspendenden Wirkstoff-Komplex von Biologique Recherche. Empfohlen für besonders empfindliche Skin Instants©. Anwendung: Eine Wolke aus ca. 20 cm Entfernung auf Gesicht, Hals und Dekolleté sprühen. Ein- oder zweimal am Tag. Hinweis: Im Bereich der Augen mit besonderer Vorsicht anwenden. Sonneneinstrahlung unmittelbar nach der Anwendung des Produkts vermeiden. Nicht für Kinder unter 3 Jahren geeignet. Nur zur äußeren Anwendung.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suckrau, Claudette: Texte, Themen und Strukturen - Fachhochschulreife. SchülerbuchTexte, Themen und Strukturen - Fachhochschulreife. Schülerbuch , Informationen zur Reihenausgabe: Optimal vorbereitet auf die Prüfung zur Fachhochschulreife Alle relevanten Aufsatzformen werden transparent vermittelt. Zudem ist das gesamte Basiswissen für den Deutschunterricht in weiterführenden beruflichen Schulen enthalten. Die Aufteilung in die fünf Bereiche Sprechen und Zuhören; Lesen: Textsorten und literarische Gattungen; Medien; Sprache und Rhetorik sowie Schreiben bietet gute Orientierung. Geeignet für kompetenzorientierten Unterricht, selbstständiges Lernen und Wiederholen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 201105, Produktform: Leinen, Titel der Reihe: Texte, Themen und Strukturen##, Autoren: Derzbach-Rudolph, Birgit~Franken, Udo~Janßen, Jochen~Mielke, Angela~Schappert, Petra~Schlenger, Heinz-Martin~Suckrau, Claudette, Redaktion: Mielke, Angela~Schurf, Bernd, Seitenzahl/Blattzahl: 432, Abbildungen: zahlreiche Abbildungen, Keyword: Deutsch;Deutsch/Kommunikation;Berufliche Vollzeitschule;Berufskolleg VOA;Berufsoberschule;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Deutsch / Schulbuch / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für das Berufskolleg~Für die Fachgymnasium~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Schulform: BVZ BVZ BVZ BVZ, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Länge: 246, Breite: 176, Höhe: 22, Gewicht: 848, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.